
Imóvel como garantia de mais de um empréstimo: entenda a mudança que merece atenção
Uma mudança importante para quem tem imóvel
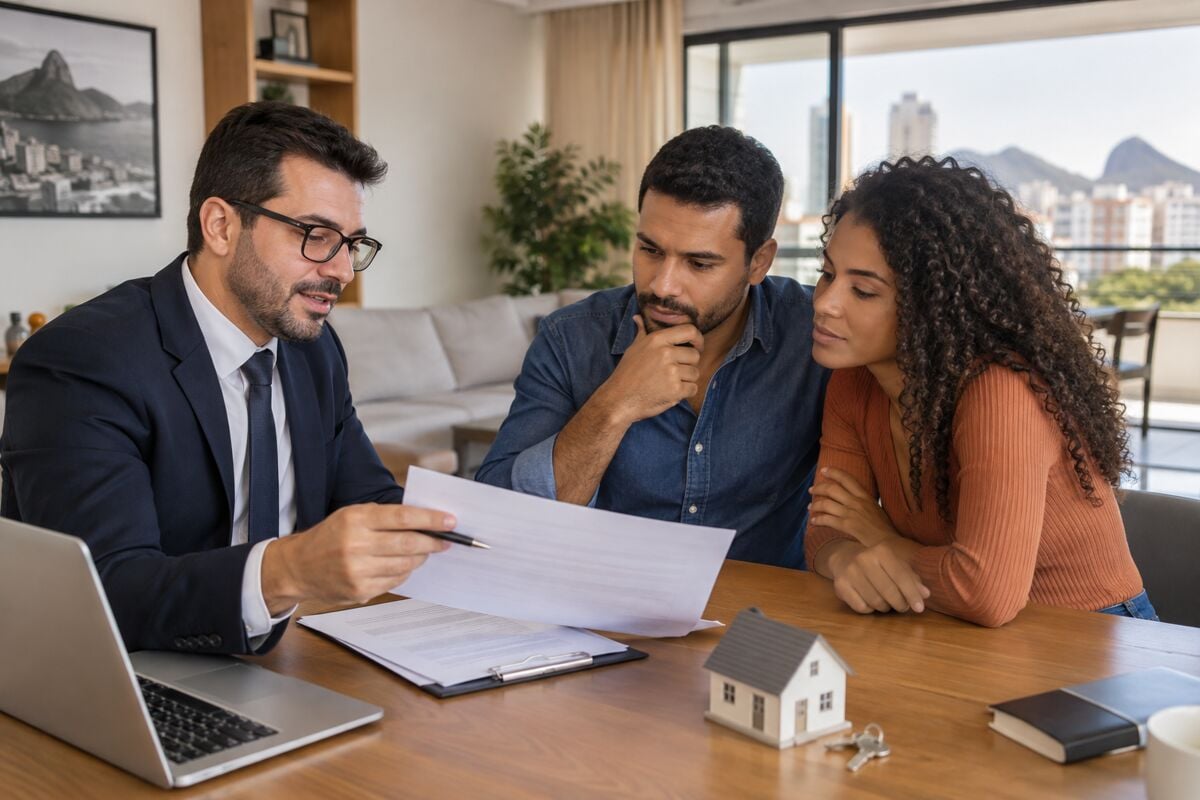
Usar um imóvel como garantia de crédito não é novidade. O que mudou foi a possibilidade de aproveitar melhor o valor desse patrimônio em operações diferentes — uma transformação que pode facilitar o acesso a recursos, mas também exige cuidado com o endividamento.
O assunto está ligado ao Marco Legal das Garantias, instituído pela Lei nº 14.711, de 30 de outubro de 2023. Entre suas mudanças está a ampliação das possibilidades de utilização de um mesmo imóvel como garantia de mais de uma operação de crédito, respeitando requisitos legais e a prioridade dos credores.
Nota de atualização: sem acesso a um noticiário em tempo real, não é possível confirmar qual é a notícia imobiliária mais comentada em 22 de outubro de 2026. Por isso, este texto aborda uma mudança legislativa confirmada e relevante para o mercado, sem apresentá-la como um anúncio feito hoje.
O que mudou na prática?
A ideia central é permitir que o valor de um imóvel seja utilizado de maneira mais eficiente como garantia. Isso envolve mecanismos como a extensão de uma garantia existente e a constituição de garantias sucessivas, conforme a estrutura da operação.
Em termos simples, um imóvel já vinculado a uma dívida pode, em determinadas condições, servir de garantia para outro crédito. Isso não significa que o proprietário ganhou um limite automático para gastar.
Imagine, em um exemplo hipotético, uma casa cujo valor de avaliação seja significativamente superior ao saldo da dívida que ela garante. Essa diferença pode abrir espaço para uma nova operação, desde que a instituição financeira aceite a estrutura e sejam cumpridas as exigências contratuais e de registro.
Também não basta considerar quanto o proprietário acredita que o imóvel vale. Entram na análise a avaliação aceita pelo credor, as dívidas existentes, a capacidade de pagamento e as condições jurídicas da propriedade.
Por que essa notícia interessa ao mercado imobiliário?
O imóvel não é apenas um lugar para morar ou um bem destinado à venda. Ele também pode funcionar como garantia para financiar projetos pessoais e empresariais.
Ao ampliar as formas de utilização dessa garantia, a legislação busca tornar as operações de crédito mais eficientes e dar maior segurança aos credores. Em tese, isso pode favorecer a oferta de empréstimos e condições mais competitivas.
Mas existe uma diferença importante entre o objetivo da lei e o resultado oferecido ao consumidor. Juros menores não são uma consequência automática. O custo final continua dependendo de fatores como o perfil do cliente, a instituição, o prazo, o risco da operação e as condições econômicas.
Para o setor imobiliário, a mudança reforça a importância da documentação regularizada. Um patrimônio com pendências registrais pode encontrar obstáculos para ser aceito como garantia, mesmo quando tem bom valor de mercado.
A facilidade vem acompanhada de risco
O ponto mais sensível é direto: ao oferecer um imóvel como garantia, o proprietário pode perdê-lo se não pagar a dívida, conforme as regras aplicáveis à operação.
Quando há mais de um crédito vinculado ao mesmo patrimônio, entender os contratos fica ainda mais importante. A legislação prevê mecanismos de prioridade entre credores, e essa ordem influencia a recuperação dos valores em caso de inadimplência.
Por isso, a pergunta não deve ser apenas “quanto consigo pegar emprestado?”. A questão principal é: “consigo pagar todas as parcelas sem comprometer despesas essenciais?”
Também merece atenção a troca de dívidas caras por crédito com garantia imobiliária. Ela pode reduzir o custo financeiro, mas transforma o risco: uma dívida que antes não estava diretamente vinculada à casa passa a colocar esse patrimônio em jogo.
Alongar o prazo pode aliviar a prestação mensal e, ao mesmo tempo, aumentar o total desembolsado.
O que conferir antes de contratar
Antes de assinar, vale organizar uma checagem objetiva:
- Compare o Custo Efetivo Total (CET), e não somente a taxa de juros anunciada.
- Confira a matrícula atualizada, as garantias registradas e eventuais restrições.
- Some todas as parcelas para avaliar o comprometimento real da renda.
- Entenda as consequências do atraso, inclusive as regras de execução da garantia.
- Peça orientação independente se houver dúvidas sobre cláusulas, registros ou prioridade dos credores.
A principal mensagem dessa mudança é que um imóvel pode ganhar novas funções financeiras, mas não deixa de ser um patrimônio que precisa de proteção. Mais possibilidades de crédito só representam uma vantagem quando vêm acompanhadas de planejamento, transparência e capacidade de pagamento.